Der Hypo-Rechner: in einer Minute wissen, ob die Bank mitmacht
Tragbarkeit mit 5 Prozent kalkulatorischem Zins, Belehnung, harte Eigenmittel und Amortisation — vorgerechnet, mit den Fundstellen bei SBVg, FINMA und ERV.
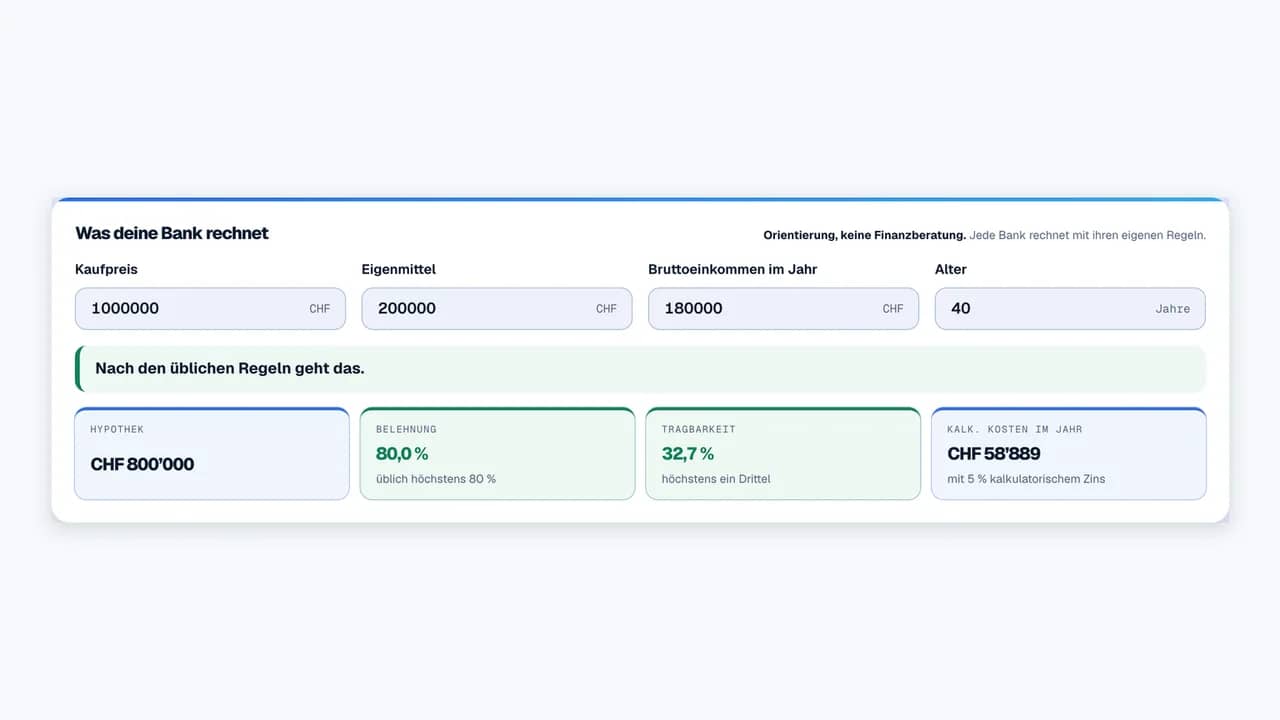
Die Offerte liegt vor, der Zins sieht günstig aus, und beim Bankgespräch fällt der Satz «das tragen Sie leider nicht». Gerechnet hat die Bank dabei nicht mit dem Zins aus der Offerte, sondern mit 5 Prozent — und aus einer Finanzierung, die auf dem Papier bequem aussah, wird eine Absage. Der Hypo-Rechner von Haus-Forum.ch macht genau diese Rechnung, bevor du den Termin vereinbarst: Kaufpreis, Eigenmittel, Bruttoeinkommen, Alter, fertig.
Die Rechnung der Bank, an einem Beispiel
Ein Kauf von einer Million mit 200’000 Franken Eigenmitteln, 180’000 Franken Bruttoeinkommen, Alter 40. So rechnet der Hypo-Rechner das durch:
| Posten | Rechnung | Betrag |
|---|---|---|
| Hypothek | Kaufpreis CHF 1’000’000 minus Eigenmittel CHF 200’000 | CHF 800’000 |
| Belehnung | 800’000 von 1’000’000 | 80.0 % |
| Kalkulatorischer Zins | 5 % von CHF 800’000 | CHF 40’000 |
| Unterhalt und Nebenkosten | 1 % von CHF 1’000’000 | CHF 10’000 |
| Amortisation der zweiten Hypothek | (800’000 − 666’667) geteilt durch 15 Jahre | CHF 8’889 |
| Kalkulatorische Kosten im Jahr | Zins plus Nebenkosten plus Amortisation | CHF 58’889 |
| Tragbarkeit | 58’889 von 180’000 | 32.7 % |
32.7 Prozent liegen knapp unter der Drittelsgrenze — nach den üblichen Regeln geht dieser Kauf also durch. Wer dieselbe Rechnung mit 160’000 Franken Einkommen anstellt, landet bei 36.8 Prozent und damit ausserhalb. Der Unterschied zwischen «geht» und «geht nicht» sind in diesem Beispiel 20’000 Franken Jahreslohn, nicht der Zins.
Wie die einzelnen Posten zustande kommen und wo einzelne Banken davon abweichen, steht ausführlich in Tragbarkeit der Hypothek: mit welcher Rechnung die Bank prüft.
Weshalb 5 Prozent, wenn der Markt tiefer liegt
Der kalkulatorische Satz ist kein Preis, sondern ein Belastungstest: Er fragt, ob du die Finanzierung auch dann noch trägst, wenn die Zinsen in zehn Jahren wieder dort stehen, wo sie historisch lange standen. Genau deshalb scheitern Käufe, die im Rechenblatt günstig aussehen — bei einem tiefen Referenzsatz kostet eine Million im Jahr fast nichts, die Bank rechnet trotzdem mit 50’000 Franken.
Der Satz und die Drittelsgrenze sind verbreitete Bankpraxis und keine Vorschrift. Die FINMA nennt in der Aufsichtsmitteilung 02/2025 vom 22. Mai 2025 als Beispiel 33 Prozent des Brutto- oder 38 Prozent des Nettoeinkommens bei 5 Prozent kalkulatorischem Zins und hält ausdrücklich fest, dass diese Kriterien nicht abschliessend sind. Einzelne Institute rechnen mit 35 Prozent des Nettoeinkommens. Der Rechner nimmt den strengeren, verbreiteten Fall — eine Zusage, die dann doch nicht kommt, ist teurer als eine Absage, die man vorher kannte.
Belehnung und harte Eigenmittel: die 80 und die 10
Finanziert wird in der Regel höchstens 80 Prozent des Belehnungswerts. Diese 80 Prozent stehen in keiner Vorschrift — sie sind Praxis und zugleich eine Stufe in den Risikogewichten der Eigenmittelverordnung. Verbindlich ist dagegen der zweite Teil: Mindestens 10 Prozent des Belehnungswerts müssen aus Mitteln stammen, die nicht aus der zweiten Säule kommen. Das ist Mindeststandard der Bankiervereinigung vom 13. Dezember 2023, in Kraft seit dem 1. Januar 2025.
Als harte Eigenmittel zählen Ersparnisse, Guthaben der Säule 3a, Erbvorbezug und Schenkung. Ein Vorbezug oder eine Verpfändung aus der Pensionskasse zählt nicht dazu. Welche Mittel sonst noch angerechnet werden und welche regelmässig abgelehnt werden, steht in Eigenkapital beim Hauskauf.
Bezugsgrösse ist immer der Belehnungswert, nicht der Kaufpreis: Beim Kauf gilt der tiefere Wert von Marktwert und Kaufpreis, das Niederstwertprinzip nach Art. 72b Abs. 7 der Eigenmittelverordnung. Schätzt die Bank die Liegenschaft tiefer als deinen Kaufpreis, kommt die Differenz vollständig aus deinen eigenen Mitteln — und die Belehnung im Rechner sieht dann besser aus, als die Bank sie rechnet.
Die zweite Hypothek: 15 Jahre, oder bis zur Pensionierung
Was über zwei Drittel des Belehnungswerts hinausgeht, heisst zweite Hypothek und muss zurückgezahlt werden: linear, innert höchstens 15 Jahren. Auch das ist verbindlicher Mindeststandard der Bankiervereinigung; die Frist wurde per 1. September 2014 von 20 auf 15 Jahre verkürzt. Dass sie zusätzlich mit der Pensionierung endet, ist Bankpraxis.
Für die Tragbarkeit ist das der Posten, den man am leichtesten übersieht. Im Beispiel oben sind es 8’889 Franken im Jahr. Wer mit 58 kauft, hat nicht fünfzehn Jahre, sondern sieben — dieselbe zweite Hypothek kostet dann rund 19’000 Franken im Jahr, und die Tragbarkeit kippt. Der Rechner fragt das Alter genau deswegen ab. Wie sich direkt und indirekt amortisieren unterscheidet, steht in Amortisation der zweiten Hypothek.
Und darunter: der Hypothekenvergleich
Der Rechner sagt, ob es reicht. Was es kostet, sagt der Hypothekenvergleich, der direkt darunter auf derselben Seite steht. Er rechnet nach eigenen Angaben des Vergleichspartners Angebote von über 30 Banken, Versicherungen und Pensionskassen durch — anonym, kostenlos und ohne Konto, mit direkt abschliessbaren Offerten.
Zwei Dinge sind uns dabei wichtig genug, um sie hinzuschreiben. Erstens: Haus-Forum.ch empfiehlt keine Bank und nennt keine. Der Vergleich zeigt den Markt, der Entscheid bleibt bei dir. Zweitens: Was du im Vergleich eingibst, sehen wir nicht. Die Anfrage läuft direkt beim Vergleichspartner und den angeschlossenen Anbietern; von uns wird nichts mitgelesen und nichts weitergegeben.
Ob eine Festhypothek oder eine SARON-Tranche zu deinem Budget passt, beantwortet allerdings kein Vergleich — das hängt an deinem Puffer, nicht am Zins des Tages. Die Überlegungen dazu stehen im Forum in Tragbarkeitsberechnung unklar, wo Leute ihre konkreten Fälle durchgerechnet haben.
Was heisst das für dich
Rechne deinen Fall durch, bevor du eine Offerte einholst — zwei Minuten gegen ein Gespräch, das sonst mit einer Absage endet. Prüfe zuerst die Belehnung: Fehlen dir die 20 Prozent oder die harten 10 Prozent, ist die Tragbarkeit zweitrangig. Rechne danach mit dem Einkommen, das gesichert ist, nicht mit Bonus oder erwarteter Lohnerhöhung. Wenn du über 50 bist, gib dein echtes Alter ein und schau, was die kürzere Amortisationsfrist mit der Tragbarkeit macht. Und plane die Kaufnebenkosten separat ein: Sie stehen weder im Rechner noch in der Belehnung, sind aber fällig.
Weiterlesen
- Tragbarkeit der Hypothek: mit welcher Rechnung die Bank prüft — jeder Posten einzeln vorgerechnet
- Eigenkapital beim Hauskauf: was zählt und was nicht — welche Mittel als hart gelten
- Amortisation der zweiten Hypothek — direkt oder indirekt, und was die Pensionierung ändert
- Im Forum: Tragbarkeitsberechnung unklar und Tragbarkeit auf Basis von Vermögen statt Einkommen
Quellen
- Hypo-Rechner auf Haus-Forum.ch, abgerufen am 11. September 2026 — Rechenbeispiel und Kennzahlen dieses Artikels
- SBVg, Richtlinien betreffend Mindestanforderungen bei Hypothekarfinanzierungen vom 13. Dezember 2023, in Kraft seit 1. Januar 2025 — harte Eigenmittel und Amortisationsfrist
- FINMA-Aufsichtsmitteilung 02/2025 vom 22. Mai 2025 — kalkulatorischer Zins und Tragbarkeitsquoten
- Eigenmittelverordnung ERV, SR 952.03 — Belehnungswert und Niederstwertprinzip
- Lage-Check auf Haus-Forum.ch und die Übersicht aller Werkzeuge