Aktuell offerierte Zinssätze Festhypotheken
- Heimat14 Beiträge6. September 2009Auch bei uns war Vadian die Günstigste (wir schliessen diese Woche ab) und macht einen sehr guten Eindruck.
Warum dann nicht Zugreifen.
Viel Erfolg
Heimat
- Glidinator32 Beiträge7. September 2009Zinsatz für eine 10J Hypotheke bei der BKB bei 3.5% (26.08.09)
Konditionen und Zinssätze
- Minus 0.5p/a für die Start/Welcome Hypoteke = 3.00%!
Welcome-Hypothek
Im Frühjahr konnte man noch 20 Basispunkte tiefer abschliessen, denke aber nicht, dass man heute unter diese 3% für eine 10J kommt, da die Bank min. 50 Basispunkte (0.5%) haben will.
In der längerfristigen Sicht muss man die Entwicklung der kurz- und langfristigen Zinssätzen im Auge behalten und die Sache so strukturieren, dass man ggf. umschichten kann. Die tiefen Zinssätze werden nach den jüngsten Interventionen an den Märkten nicht ewig so tief bleiben.
- Jodok48 Beiträge7. September 2009Hi zusammen
Vielen Dank Euch allen!
@ HausFritz: Das mit der Reduktion des Libor-Anteils ist tatsächlich ein Thema. Es ist für uns zwar verlockend, mit der Hälfte der Hypothek als Libor-Hypo jeden Monat Geld zu sparen (das wir dann natürlich auf die Seite legen müssten). Die Frage ist jedoch, ob der Libor tatsächlich noch über längere Zeit attraktiv bleiben wird (?). Man sagt ja, man könne dann bei steigenden Zinsen einfach auf eine Festhypothek wechseln. Das Problem wird dann aber vermutlich sein, dass man dann mit dem Wechseln wahrscheinlich eher spät dran ist und die Festhypotheken dann preislich nicht mehr sehr interessant sein werden...
@ Heimat:
Gewährt denn die Vadian-Bank auf die im Internet publizierten Sätze noch zusätzliche Rabatte?
@ Babli:
Das tönt ja gut mit Raiffeisen! Bei welcher Filiale hast Du diese Sätze erhalten?
@ Glidinator:
Ich denke auch, dass die Strukturierung der Hypothek wichtig ist. Wie hast denn Du's gemacht (Anteil Libor, Anteil 10 Jahre, Anteil...)?
@ alle:
Bei langfristigen Hypos wird ja das Thema Vorfälligkeitsentschädigung aktuell. Da blicke ich noch nicht durch. Ich denke, dass es wichtig ist, zu wissen, was da für Kosten auf einen zukommen können, falls man das Haus innert der 10 Jahre verkaufen müsste. ZB. folgende Fragen: Wie ist es, wenn das allg. Zinsniveau unterdessen gesunken ist? Muss man auch zahlen, wenn das allg. Zinsniveau unterdessen gestiegen ist und die Bank das Geld somit zu lukrativeren Konditionen ausleihen kann? Was hat die ausstehende Restlaufzeit der Hypothek für eine Bedeutung? Wie wird von Eurer Bank das aktuelle Zinsniveau "gemessen"?
(Hier ein Link zum Thema: Schweizerischer Bankenombudsman - Fall: Risikozuschlag und Vorfälligkeitsentschädigung)
nochmals @ alle:
Wenn ich die Hypo nun aufteile, z.B. ein Teil 2 Jahre fest, der andere Teil 10 Jahre fest. Laufe ich dann Gefahr, bei Ablauf der 2 jährigen Hypothek bei meiner Bank schlechtere Konditionen zu erhalten, da sie mich dann ja als bestehenden Kunden schon "am Wickel" hat? Wie seht Ihr dieses Problem?
Viele Grüsse
Jodok
- mime7461 Beiträge7. September 2009
@ HausFritz: ..... Man sagt ja, man könne dann bei steigenden Zinsen einfach auf eine Festhypothek wechseln. Das Problem wird dann aber vermutlich sein, dass man dann mit dem Wechseln wahrscheinlich eher spät dran ist und die Festhypotheken dann preislich nicht mehr sehr interessant sein werden...
hallo, dieses Problem gibt es schon.
.....
nochmals @ alle:
Wenn ich die Hypo nun aufteile, z.B. ein Teil 2 Jahre fest, der andere Teil 10 Jahre fest. Laufe ich dann Gefahr, bei Ablauf der 2 jährigen Hypothek bei meiner Bank schlechtere Konditionen zu erhalten, da sie mich dann ja als bestehenden Kunden schon "am Wickel" hat? Wie seht Ihr dieses Problem?
Meine Bank hat mir aber schriftlich zugesichert, auch bei der Verlängerung der kurzlaufenden Tranchen jeweils mindestens 0.5% unter den dann offiziell publizierten Sätzen zu bleiben.
Bei der ersten Verlängerung nach dem Wechsel des Kundenberaters war das dann kurz eine Diskussion, er hats dann aber in seinen Unterlagen gefunden.
Ich nehme trotzdem an, dass man bei Neuabschluss noch etwas günstiger fahren kann, als wenn der Banker weiss, dass du faktisch nicht wechseln kannst.
Dieses Problem hast du aber auch, wenn du die Libor in eine Fixhypothek umwandeln willst. Auch das spricht gegen einen hohen Liboranteil.
Gruss
- Glidinator32 Beiträge7. September 2009@Jodok: wir haben fast 60% EK und haben den Rest in der momentanen Situation wie folgt aufgeteilt:
- 25% Libor
- 25% 5J
- 50% 10J
Aus folgenden Überlegungen:
- Die Libor Hypothek haben wir für die "ungeplanten" (d.h. Wünsche oder Probleme...) Mehrkosten als Puffer. Zahlen wir innerhalb von 2J wieder zurück und beurteilen dann die Lage neu.
- Wir gehen von steigenden Zinsätzen aus, die in den nächsten 10 Jahren die 5% Marke deutlich übersteigen werden. Dies ist eine logische Konsequenz der verschiedenen Marktinterventionen. Nach 5 Jahren entscheiden wir ob wir allenfalls uns kurzfristig oder langfristig finanzieren oder zurückzahlen, je nach markt- und privater Situation.
- Die 10J Hypothek gibt uns Planungssicherheit zu (einem heute) geringen Preis. Man weiss nie, was im Leben kommt: Unfall, Krankheit, Erwerbslosigkeit, etc. Ausserdem war das Angebot einfach zu gut. (damals 2.8% für 10J ohne Forwardzuschlag)
Langjährige Festhypotheken lohnen sich nur unmittelbar vor einem starken und anhaltenden Zinsanstieg oder in einer extremen Tiefzinsphase. Beide Faktoren sind meiner Einschätzung nach gegeben, weshalb wir 75% der Fremdfinanzierung momentan fest abgeschlossen haben.
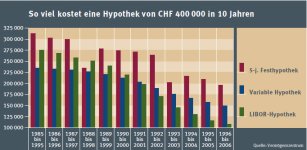
Wenn man aber die Zinsbänder über 25 Jahre+ analysiert, so ist der Libor nicht zu schlagen, da keine langfristige Verzinsung eingerechnet wird. Einzig eine lang anhaltende und hohe Inflation könnte diese Betrachtungsweise stören, was einer Grund für unsere Vorsicht war. (vor 10 Jahren hätten wir wohl zu 100% die Fremdfinanzierung über Libor finanziert...) Auch die variable Hypothek wäre eine Alternative. Da sich in der Vergangenheit die Mieten an der variablen Hypothek als Referenzzinssatz orientiert haben, war dieser Zinssatz weitgehend politisch bestimmt. Die KBs haben Zinssatzänderungen in der Vergangenheit nur zurückhaltend und in der Regel erst aufgrund einer nachhaltigen Veränderung der Zinslandschaft vorgenommen und diesen auch nie unter die 3.25% Marke gedrückt (siehe Grafik)
Langfristige Sicherheit hat jedoch seinen Preis, weshalb Festhypotheken immer teurer sein werden, ausser man erwischt den richtigen Moment; dies ist aber eher selten. (siehe Grafik)
- Jodok48 Beiträge8. September 2009Hi zusammen
Zuerst mal herzlichen Dank für Eure wertvollen Inputs - finde ich echt super!
Und hier noch eine Frage: Obwohl wir über 20% Eigenkapital bringen, hat uns eine Bank angeboten, bei Verpfändung eines Teils der 2. Säule einen Zinsnachlass zu gewähren. Ich denke mir, dass das für uns ein gutes Geschäft ist, denn es stört uns ja nicht, wenn ein Teil der 2. Säule verpfändet ist. Oder irre ich mich da?
Und noch eine Frage: Wenn ich nun einer Bank für die Hypothek zusage, wie lange dauert es dann so ca. erfarungsgemäss, bis das Geld "zusammen" ist und an den Verkäufer überwiesen werden kann?
(Ich für meinen Teil muss dann auch noch meine dritte Säule "abräumen" und transferieren, das wird wohl auch nicht so einfach in drei Arbeitstagen gehen, was meint Ihr?).
Viele Grüsse
Jodok
- Glidinator32 Beiträge8. September 2009Ich gehe davon aus, dass die Verpfändung des BVG Kapitals die 2. Hypothek betrifft, welche i.d.R. höher verzinst werden müsste. Im Grundsatz ist nichts gegen eine solche Verpfändung einzuwenden (ausser das sich die Banken nicht nur über das Objekt selber, sondern zusätzlich über die Vorsorge absichern - die Bank gewinnt also immer /emoticons/default_cool.png). Trotzdem gilt es zu beachten, dass das Zinsniveau steigen wird und die Tragbarkeit bei min. 5% Zins plus Amortisation gewährleistet sein sollte. Ein Nachteil der Verpfändung ergibt sich beispielsweise bei einer Scheidung einer langjährigen Ehe in gewissen Konstellationen.
Auch ist zu beachten, dass bei der "Plünderung" der 3a-Säule Steuern anfallen, weshalb ein gestaffelter Bezug - je nach Kanton - sinnvoll wäre.
Es ist nicht davon auszugehen, dass der Betrag innerhalb von 3 Tagen auf dem Konto bereit liegt. Neben dem üblichen Papierkrieg benötigt der Schuldbrief eine Weile, da dieser im Grundbuch eingetragen wird; dies kann - je nach Arbeitstempo der Amtsstellen - dauern. /emoticons/default_additional/60.gif .
Zwei bis drei Wochen scheinen mir realistischer.
- mkse151 Beiträge8. September 2009Ja da muss ich Glidinator zustimmen was die Dauer bis zur Auszahlung anbelangt. Das Auszahlen der 3. Säule ist bei mir relativ fix vonstaten gegangen, nach dem absenden des Forumalers innerhalb die gleichen Woche.
Beim auszhalen der Hypothek muss irgendetwas schiefgelaufen sein mit dem Schuldbrieb, ich habe innerhalb 1 Tages eine Kopie vom Grundbuchamt erhalten die Bank anscheinend nicht. Als ich nachfragte hiess es liegt nicht vor, die Bank hat nochmals die Formulare beim Grundbuchamt bestellt und dann ging es nochmals ca. 1.5 Wochen bis das Geld auf dem Konto war. Wobei wir ein Valuta Datum ausgemacht hatten und ich bereits die Zahlungen auslösen konnte. Lustig wenn man -350k auf dem Konto hat und erst eine Woche später das Geld "rückwirkend" auf den Zahlungstag eintrifft.
Was die langfristige Zinsentwicklung anbelangt kann man geteilter Meinung sein ich persönlich denke nicht das die Zinsen derartige nach ober schiessen werden. Aber ich habe mittlerweilen gelernt das man statt ein Banker fragen auch eine Münze werfen kann /emoticons/default_wink.png
- mkse151 Beiträge8. September 2009Zum Thema Steuern aus Kapitalvorbezug hab ich noch vergessen den Link anzuhängen (gilt für Kt. Zürich) Berechnung Staats- und Gemeindesteuern NP und die Bundessteuer Berechnung der Direkten Bundessteuer NP ja es wollen halt alle Geld /emoticons/default_wink.png
Ich habe die 3. Säule Anfang Juli auszahlen lassen und bis dato noch keine Steuerrechnung erhalten, die nehmen sich auch ein bisschen Zeit.
- Christian62 Beiträge17. September 2009Hallo zusammen
Quasi als meinen Einstieg in das Haus-Forum setze ich mal meine offerierten Zinssätze von Raiffeisen rein. Gültig bis 20.9.09.
6 Mt. Libor-Hypothek (5 Jahre): Zinssatz 1.407 %
Fest-Hypotheken:
3 Jahre: 1.28%
4 Jahre: 1.91%
5 Jahre: 2.18%!!
6 Jahre: 2.60%
7 Jahre: 2.80%
8 Jahre: 2.95%
9 Jahre: 3.10%
10 Jahre: 3.2%
Vor allem die 5-jährige scheint mir ein Superangebot zu sein und ich bin geneigt, eine Mischung aus 5- und 10 Jahren abzuschliessen. Aber der Libor reizt auch..... schwierig eine Entscheidung zu treffen wenn man die Zukunft nicht kennt /emoticons/default_wink.png
- Jodok48 Beiträge17. September 2009Hallo Christian
Ja, sieht doch gut aus!
Wir haben letzte Woche bei UBS folgende Konditionen erhalten:
5-Jahres-Festhypo zu 2.21 %
8-Jahres-Festhypo zu 2.8 %
Gruss
Jodok
- mischa01182 Beiträge17. September 2009Sali Christian,
Wow, die kurzfristigen Sätze sehen genial aus. Die Abschläge, welche Raiffeisen hier am kurzen Ende bietet, sind gewaltig! Interesssant ist insbesondere, dass die dreijährige Festhypothek noch tiefer liegt, als der 6 monatige LIBOR! Das würde eine inverse Zinskurve bedeuten (was aber nicht der Fall ist)! Für mich sieht das Zinsgefüge so aus, als ob die Raiffeisen-Bank diese Zinssätze (zu welchen sie wohl kaum mehr etwas verdienen) zur Gewinnung von Kunden verwendet, welche dann in drei Jahren refinanzieren müssen, wobei die Raiffeisen-Bank dann wohl eine Refinanzierung nahe bei den Referenz-Zinssätzen anbieten wird - wirklich interessant!
Gruss
mischa
- Christian62 Beiträge17. September 2009uups! mein Fehler /emoticons/default_ohmy.png
Sorry mischa01 und alle anderen! Ich bin beim Abschreiben um eine Zeile verrutscht.
2 Jahre: 1.28 %
3 Jahre: 1.70 %
alle anderen stimmen!
Nochmals Entschuldigung!
- edith545 Beiträge17. September 2009Hallo zusammen
ist ja wahnsinnig, wie tief die Zinsen sind. Ich hab vor zwei Monaten abgeschlossen und dachte, viel tiefer können die nicht mehr sinken /emoticons/default_rolleyes.gif
Bin mal über die Weiterentwicklung gespannt.
Lieben Gruss
Edith
- Christian62 Beiträge18. September 2009Mein innerer Kampf ist vorbei und die Budgetsicherheit hat gesiegt. Ich habe nun ohne Forward-Zuschlag per 1.1.10 bei Raiffeisen abschliessen können:
2/3 auf 8 Jahre für 2.95 %
1/3 auf 5 Jahre für 2.18 %
Ja, ich weiss. Wahrscheinlich bleiben die Zinsen unten und ich hätte auf den tiefen Libor setzen und viel Geld sparen können. Aber so kann ich nun die Sache beruhigt für mindestens 5 Jahre abhaken. Und das im Wissen dass dies historisch gute Konditionen für Festhypotheken sind. Das ist schon viel wert!
20 Minuten Online - Langfristige Hypotheken lohnen nicht - News
c.-
- Magma1313 Beiträge21. September 2009hallo zusammen
da ich neu bin, möchte ich mich zuerst kurz vorstellen.
ich bin andreas, 32-jährig, wohnhaft in zg und werde nächstes jahr mit dem bau beginnen.
zu den hypozinsen habe ich mir auch schon einige geganken gemacht.
um wirklich vom libor zu profitieren muss eine hohe summe dort eingesetzt werden. ob sich jeder das risiko leisten kann sei dahingestellt. ich für meinen teil werden (gegen meinung vom vz-berater) eine fixhypothek von 5-6 jahren eingehen. klar, kann nach dieser zeit die zinsen wieder steigen. falls die fixzinsen steigen, wird auch der libor rasant in die höhe gehen. ich habe für mich eine einfache rechnung gemacht. ich werde bei der bank rund 400'000 aufnehmen müssen. ob ich jetzt eine tranchierung von 100 libor und 300 fix, oder dann 400 fix nehme macht keinen grossen unterschied, bei den günstigen konditionen die heute herrschen.
- Jodok48 Beiträge21. September 2009Hallo Andreas
Wir haben anfänglich auch mit einer Libor-Tranche geliebäugelt, haben es dann aber schlussendlich doch sein lassen, da wir wegen knappem Eigenkapital doch lieber auf "Nummer sicher" gehen wollen.
Nun haben wir einfach zeitlich gestaffelt: Die eine Hälfte als 5-Jahres-Festhypo und die andere Hälfte als 8-Jahres Festhypo (damit dannzumal nicht die ganze Sache aufs Mal ersetzt werden muss...).
Gruss
Jodok
- Beton161 Beiträge22. September 2009Hat den kleinen Nachteil das Du an die Bank gebunden bist oder nach 5 jahren den einen Teil nur für 3 jahre abschliesst. Kannst aber davon ausgehen das Dir Deine Bank dann nicht gerade den Superzins offeriert, da Du sowieso an sie gebunden bist.
- ritschi72 Beiträge22. September 2009Ich habe meine erste Hypothek und war froh für eine Finanzierung. Habe daher auf Ende Jahr bereits abgeschlossen mit 50% Libor 3-Monate für 1.5% und 7-Jahre Fix (weiss langfristig zahlt sich nicht aber unter 3% ist schon schöner Zins) 50% für 2.9%
Dann nach 7-Jahren schauen wir wo alles steht.
- raycecile2’603 Beiträge22. September 2009 · bearbeitetIch würde mich nie 5 oder gar mehr Jahre an eine Hypo binden, wer weiss schon was in 5 Jahren passiert, dann muss die Fix-Hypo unter Umständen für viel Geld abgelöst werden.
Wie der Experte vom VZ erwähnte, 50% in Libor und den Rest Fix 2-3Jahre, so ist man flexibel, eine Libor-Hypothek kann man relativ rasch in eine variable oder fixe umwandeln.
Die CS hat kürzlich die Hypothekar-Prognosen überarbeitet, auch wenn man nicht da finanziert ist der Ausblick doch aufschlussreich.
Speziell die prognostizierte Entwicklung der Fix-Hypotheken vs. der Libor, da sieht man dass diese auch noch schneller anziehen als die Libor, da sie die Entwicklung vorwegnehmen.
https://www.credit-suisse.com/ch/privatkunden/hypothekenfinanz/de/doc/hypo_prognosen_de.pdf
Wir haben einen Kollegen bei der bekannten Bank mit 3 Buchstaben der alles mit Libor finanziert hat, sie haben ausgerechnet dass das Zinsniveau in der jetzigen Wirtschaftlage kaum so schnell anwachsen kann dass eine fixe besser wäre.
Wir haben es bis vor ein paar Jahren so gehalten dass wir zwei 2-jährige Fix-Hypos plus ein Teil variabel hatten, jeweils eine ist pro Jahr ausgelaufen, so hatte man immer einen aktuellen Zins und die Schwankungen waren geglättet.
Damals gab es bei den KB's noch keine Libor-Hypotheken, heute würde ich ein Libor wählen und 50% damit finanzieren.
Auch die Flex-Rollover kann man mit kurzen Laufzeiten abschliessen, so dass man praktisch jederzeit auf variabel oder fix wechseln kann.