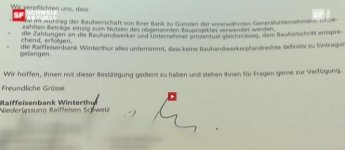
In den nächsten Tagen wird eine Srafanzeige gegen die Raiffeisenbank und Norbert Moos (Baumhaus AG, neu Oxon Bauleitungen GmbH) eingereicht. Ausserdem wir die Raiffeisenbank noch bei der FINMA angezeigt wegen fehlender Überwachung und Kompetenztrennung.
Gestern haben die ersten Medien über den Fall berichtet. Weitere folgen...
da versucht man als Bauherr, sich möglichst gegen Gauner abzusichern. Dass im Baugewerbe schwarze Schafe vorhanden sind, ist ja keine Neuerkentniss, aber das eigentlich ne (vermeintlich) seriöse Bank, dann solche Schweinereien bietet.
Muss ich mich jetzt als Bauherr - nebst allen anderen Sorgen - auch noch um die Seriösität einer grossen Bank kümmern....
..Im November läuft (endlich) unsere (teure) Festhypothek ab bei eben dieser Bank.
Nächsten muss ich entscheiden, ob ich bei dieser Bank bleiben will oder nicht: die Kündigungsfrist beträgt 6 Monate.
Hääää??? Eine Kündigunsfrist für eine Festhypothek? Hast einen Vertrag wie beim Telefonanbieter?Bei Nichtkündgung wird die Laufzeit automatisch um 1 Jahr verlängert.
Also, jedenfalls bei Raiffeisen war es bisher so, dass eine abgelaufene Festhypothek automatisch in eine variable umgewandelt wird. Und diese wiederum hat eine Kündigungsfrist von 6 Monaten.
Hier im Forum wurde schon erwähnt, dass jede Raiffeisen-Filiale eigene Regeln hat. Vielleicht wären Fälle wie der vorliegende zu vermeiden, wenn es eine klare, einheitliche Linie gäbe.
Wie funktioniert denn ein Baukredit? Der Kredit lautet doch sicher auf den Bauherrn, der zinst ja auch dafür. Wer hat denn die Vollmacht über den Betrag?
Etwa der GU?????
Sollten die Rechnungen nicht an den Bauherrn gehen, der auf der Baustelle prüfen muss, ob die entsprechenden Arbeiten tatsächlich ausgeführt worden sind und dann gibt der Bauherr die Rechnung zur Zahlung via Baukredit frei?
(Wir haben ein bestehendes Haus gekauft und brauchten daher keinen Baukredit, darum weiss ich nicht, wie das normal abläuft)
Wenn die RB die Hausbank des GU ist und gleichzeitig Baukredite an Bauwillige mit diesem GU gibt, ist der Interessenskonflikt gegeben. Ein ähnlicher Fall wurde mal im Kassensturz gebracht; erinnert sich noch jemand daran?
Eine Festhypothek läuft aus und muss NICHT gekündigt werden....
Falsch - das ist ein Märchen... ich kenne eine Raiffeisenbank (sage bewusst EINE Raiffeisenbank, da ich nicht weiss ob alle Raiffeisenbanken dies so handhaben) welche AUCH bei Festhypotheken, bei einer allfälligen Ablösung auf deren Verfall, eine schriftliche Kündigung verlangt - und zwar, analog den variablen Hypotheken, 6 Monate im Voraus...
Also, jedenfalls bei Raiffeisen war es bisher so, dass eine abgelaufene Festhypothek automatisch in eine variable umgewandelt wird. Und diese wiederum hat eine Kündigungsfrist von 6 Monaten.
Hier im Forum wurde schon erwähnt, dass jede Raiffeisen-Filiale eigene Regeln hat. Vielleicht wären Fälle wie der vorliegende zu vermeiden, wenn es eine klare, einheitliche Linie gäbe.
Vielleicht - aber GANZ SICHER hat eine Festhypothek KEINE Kündigungsfrist. Daher muss man sich auch nicht 6 Monate im voraus den Kopf zerbrechen. Aber sicher rund 3 Monate vorher diverse Offerten einholen, damit man alle Optionen offen hat. Ganz sicher auch immer eine Offerte ausserhalb der bisherigen Bankbeziehungen einholen.... hilft manchmal, wenn es um die Zinsfestsetzung geht.
Vielleicht - aber GANZ SICHER hat eine Festhypothek KEINE Kündigungsfrist. Daher muss man sich auch nicht 6 Monate im voraus den Kopf zerbrechen. Aber sicher rund 3 Monate vorher diverse Offerten einholen, damit man alle Optionen offen hat. Ganz sicher auch immer eine Offerte ausserhalb der bisherigen Bankbeziehungen einholen.... hilft manchmal, wenn es um die Zinsfestsetzung geht.
wie bereits erwähnt: es gibt Fälle, in denen bei Festhypotheken bei deren Verlauf schriftlich im Voraus gekündigt werden muss. Habe dies selber so in den Raiffeisenbank-Verträgen von Bekannten gelesen (welche auch entsprechend von allen Parteien unterzeichnet wurde). An der Kündigungsfrist hielt diese Bank auch pickelhart fest...
wie bereits erwähnt: es gibt Fälle, in denen bei Festhypotheken bei deren Verlauf schriftlich im Voraus gekündigt werden muss.
Was um Himmels Willen will man den kündigen? Der Vertrag läuft aus, die Festhypothek hat ein Ablaufdatum, fertig. Was soll danach dann geschehen, wenn ich nicht kündige, die Festhypo ist abgelaufen.Wenn ich aber einen Zusatzvertrag unterschreibe, wo drin steht, dass die Festhypo in eine variable automatisch umgewandelt wird, wenn ich nicht 6 Monate vor Ablauf der Hypo kündige, dann muss ich ja diesen Vertrag kündigen.
Wie auch immer das die RB macht, persönlich finde ich das schmierig, und alles andere als Kundenfreundlich.
P.S.
Nur gut wollte mir die RB kein Angebot machen, trotz mehr als genügend Eigenkapital und weiteren Sicherheiten.
Soeben (31.3.11; 19.00 Uhr) wurde in "DRS Aktuell" vom Schweizer Fernsehen darüber berichtet. Auch ein Kontoauszug wurde auszugsweise gezeigt. Allerdings meine ich, dass wenn Fr. 90'000.-- Vorauszahlung abgemacht wurde, und dann einmal 80'000.-- an den GU gehen und einmal 7800.-- ungrad an einen Handwerker, obwohl noch nichts gemacht wurde, noch nichts aussagt. Schliesslich waren 90'000.-- Vorauszahlung abgemacht.
Und wer jetzt noch behauptet, die Raiffeisen hätte diese Verpflichtung wahrgenommen muss unter Realitätsverlust leiden. Ich bin mir sicher, dass auch der Tagi sowie SF die Unterlagen genau geprüft hat. Es ist unerhört wenn man diesen Bauherren nun Vorwürfe macht.
Wenn bei einer Einzahlung von 90'000 Franken sogleich 80'000 auf dem Konto des GU's landen und rund 8'000 bei einem Gärtner ist das doch sehr fragwürdig. Gärtner? Wenn noch nicht mal mit Bauen angefangen wurde???